Các doanh nghiệp (DN) nhỏ và vừa (SME) luôn giữ vị trí là “xương sống” của nền kinh tế, hiện diện ở hầu hết các lĩnh vực và đóng vai trò quyết định trong việc tạo việc làm, thúc đẩy sản xuất kinh doanh. Tuy nhiên, bài toán làm sao để khơi thông dòng vốn tín dụng, giúp khối SME vượt qua điểm nghẽn tài chính vẫn luôn là mối quan tâm hàng đầu.
Dòng vốn tín dụng tăng tốc
Theo số liệu từ Ngân hàng Nhà nước (NHNN), hiện dư nợ tín dụng đối với nền kinh tế đạt hơn 20 triệu tỷ đồng (tăng hơn 10% so với cuối năm 2025). Đáng chú ý, tín dụng dành cho khu vực SME tiếp tục ghi nhận mức tăng trưởng cao hơn mặt bằng chung. Hiện có trên 100 tổ chức tín dụng phát sinh dư nợ đối với khối này, với tổng dư nợ đạt trên 4,1 triệu tỷ đồng (tăng khoảng 12,4% so với cuối năm ngoái và chiếm khoảng 20% tổng dư nợ toàn nền kinh tế). Doanh số giải ngân lũy kế từ đầu năm đối với DN nhỏ và vừa đã vượt mốc 3,8 triệu tỷ đồng, trong đó lĩnh vực thương mại và dịch vụ chiếm tỷ trọng lớn nhất với 70,48%.
Riêng đối với tỉnh Đắk Lắk, NHNN Chi nhánh Khu vực 11 cho biết, hiện dư nợ tín dụng trên địa bàn tỉnh đạt gần 300.000 tỷ đồng (tăng hơn 10% so với cuối năm 2025). Trong đó, tín dụng dành cho khu vực SME đạt 35.000 tỷ đồng (tăng hơn 4% so với cuối năm 2025).
Bên cạnh quy mô tín dụng mở rộng, các ngân hàng thương mại đang triển khai mạnh mẽ những gói vay ưu đãi theo chỉ đạo của NHNN. Tính đến nay đã có 19 ngân hàng tham gia gói tín dụng ưu đãi dành cho khu vực SME, với quy mô trên 407.000 tỷ đồng. Các khoản vay được áp dụng mức lãi suất thấp hơn tối thiểu từ 1 đến 2%/năm so với bình quân cùng kỳ hạn. Tiêu biểu có thể kể đến các chương trình quy mô lớn như “SME Fast Track 2026” của BIDV, gói “Hưng thịnh cùng SMEs” của Agribank, hay các gói vay linh hoạt từ Vietcombank và SHB.
Dù vậy, theo Phó Vụ trưởng phụ trách Vụ Tín dụng (NHNN) Nguyễn Xuân Bắc, khả năng tiếp cận vốn của DN vẫn vướng phải những điểm nghẽn nội tại. Đa số SME có quy mô nhỏ, vốn chủ sở hữu hạn chế, năng lực quản trị chưa đồng đều; thông tin tài chính, dòng tiền thiếu minh bạch và phương án kinh doanh đôi khi chưa đủ tính khả thi. Việc phụ thuộc quá nhiều vào tài sản bảo đảm bằng bất động sản vẫn là rào cản lớn trong bối cảnh hiện nay.
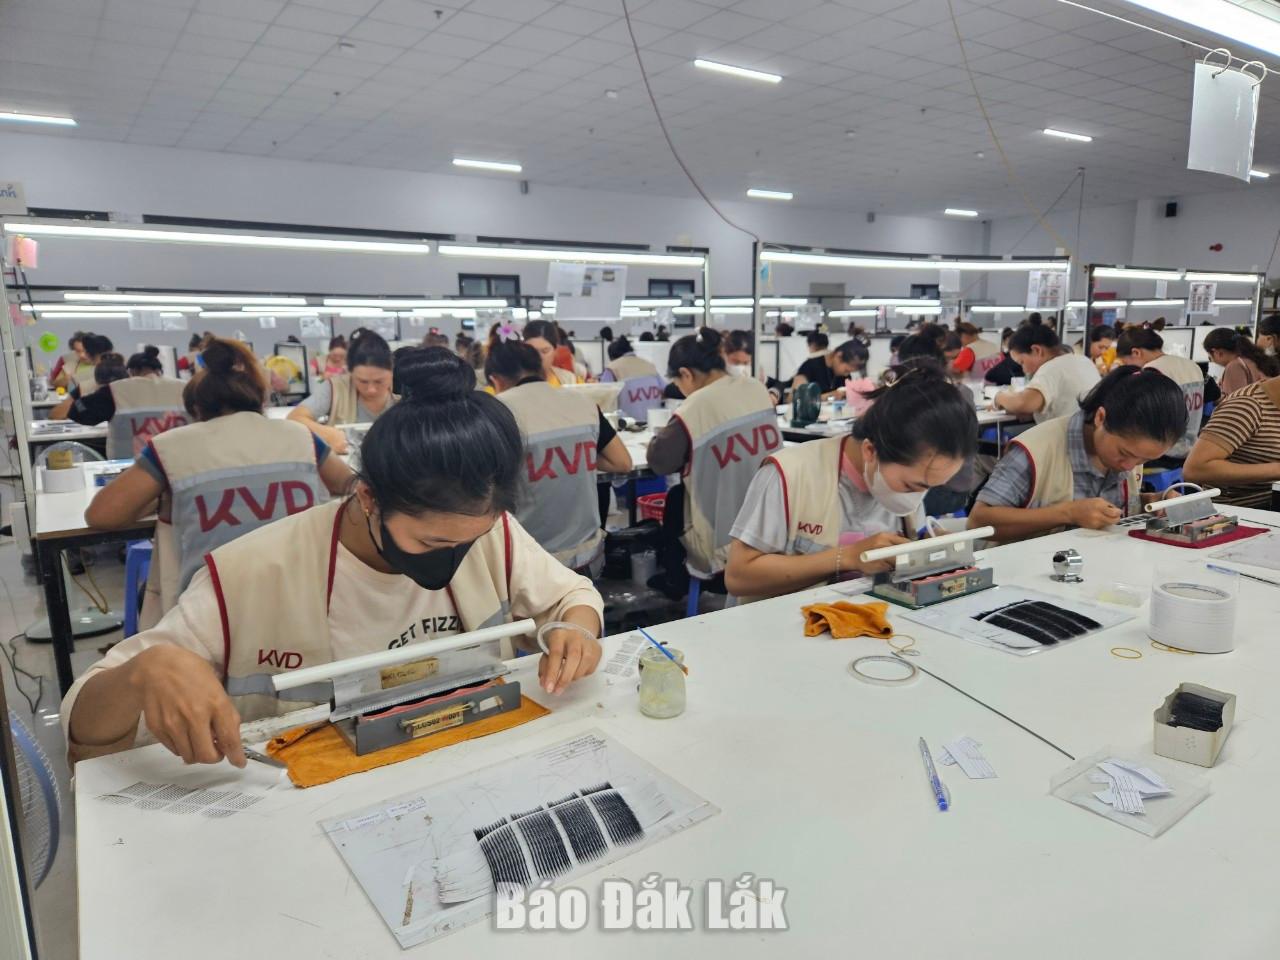 |
| Một doanh nghiệp đang hoạt động tại Cụm công nghiệp Tân An (phường Tân An). |
Sát cánh cùng doanh nghiệp
Đứng trước giai đoạn phát triển mới, để dòng vốn chảy mạnh mẽ và đúng trọng tâm vào khu vực kinh tế tư nhân, các chuyên gia cho rằng, ngành ngân hàng và các cơ quan quản lý cần tiếp tục đổi mới toàn diện để sát cánh cùng DN. Trong đó, giải pháp đầu tiên là thúc đẩy bao thanh toán và tài trợ khoản phải thu nhằm tối ưu hóa nguồn vốn lưu động, giúp DN biến các khoản phải thu từ khách hàng uy tín thành tiền mặt mà không nhất thiết phải thế chấp tài sản cố định. Đồng thời, kết hợp hoàn thiện thể chế về đại lý bao thanh toán nước ngoài và xây dựng hệ thống kết nối chung để kiểm soát rủi ro.
Ông Nguyễn Văn Thân, Chủ tịch Hiệp hội DN nhỏ và vừa Việt Nam (VINASME) cho biết, ngân hàng cần đa dạng hóa sản phẩm tài trợ dựa trên bất động sản và dòng tiền, đẩy mạnh tài trợ hàng hóa luân chuyển, kho hàng, chuỗi cung ứng và cho thuê tài chính để DN tiếp cận vốn dựa trên năng lực hoạt động thực tế. Việc phát triển hệ sinh thái xếp hạng tín nhiệm độc lập cũng được kiến nghị nhằm giảm tải áp lực cho dữ liệu CIC (Trung tâm Thông tin tín dụng quốc gia Việt Nam), giúp các tổ chức tín dụng đánh giá chính xác rủi ro và khả năng trả nợ của SME. Bên cạnh đó, việc thúc đẩy SME tham gia chuỗi cung ứng toàn cầu đòi hỏi sự phối hợp liên ngành giữa NHNN, Bộ Tài chính, Bộ Công Thương và Bộ Nông nghiệp và Môi trường để nâng cao năng lực cạnh tranh. Ngoài ra, cần gắn liền với việc sửa đổi Luật Hỗ trợ DN nhỏ và vừa để có thêm các chính sách ưu đãi thuế và quy định dành 20% các gói thầu đầu tư công cho khối này.
Từ góc độ khối DN công nghệ và tài chính, bà Nguyễn Thị Ngoan, Phó Tổng Giám đốc Tập đoàn MISA chia sẻ, DN cần hỗ trợ kết nối nhanh hơn để mở rộng khả năng cung cấp sản phẩm tín dụng đến cộng đồng DN và hộ kinh doanh. Đồng thời cần xây dựng cơ chế thu hút nguồn vốn quốc tế thông qua việc ban hành các chính sách hỗ trợ thu hút vốn đầu tư nước ngoài qua Trung tâm Tài chính IFC Đà Nẵng nhằm đa dạng hóa nguồn lực tài chính cho DN. Đặc biệt, để giải quyết bài toán thông tin, cần cơ chế tạo điều kiện ứng dụng dữ liệu vận hành thực tế và công nghệ trí tuệ nhân tạo để tham gia tính toán, cung cấp điểm tín dụng cho DN và hộ kinh doanh khi đáp ứng đầy đủ các quy định về an toàn thông tin và hành lang pháp lý.
Theo ông Nguyễn Kim Cương, Giám đốc NHNN Chi nhánh Khu vực 11, cùng với sự đồng hành của ngành ngân hàng và các cơ quan chức năng, DN cần nâng cao năng lực tài chính bằng cách tăng vốn tự có tối thiểu 30% và hạn chế lạm dụng đòn bẩy tài chính, với vốn vay ngân hàng không nên vượt quá 70% để tránh rủi ro. Đồng thời, DN cần minh bạch tài chính, chuẩn hóa và công khai thông tin qua báo cáo tài chính rõ ràng, tách biệt hoàn toàn tài chính cá nhân và DN nhằm tạo dựng niềm tin vững chắc với ngân hàng.
Khả Lê
Nguồn: Báo Đắk Lắk điện tử